Obiektywnie
Stan informacji: 15 listopada 2026 roku.
Kiedy na Zachodzie o chińskiej robotyce mówi się głównie przez pryzmat wiralowych nagrań z tańczącymi humanoidami, w samych fabrykach Państwa Środka dokonuje się dużo głębsza zmiana strukturalna. Połączenie klasycznej robotyzacji na masową skalę, w pełni autonomicznych „ciemnych fabryk” (dark factories) oraz nowej fali ucieleśnionej sztucznej inteligencji (embodied AI) sprawiło, że Chiny stały się głównym laboratorium automatyzacji przemysłowej na świecie — choć rok 2026 przyniósł też pierwszą poważną weryfikację rynkowych obietnic.
1. Twarda przewaga w klasycznych fabrykach: 59% instalacji świata
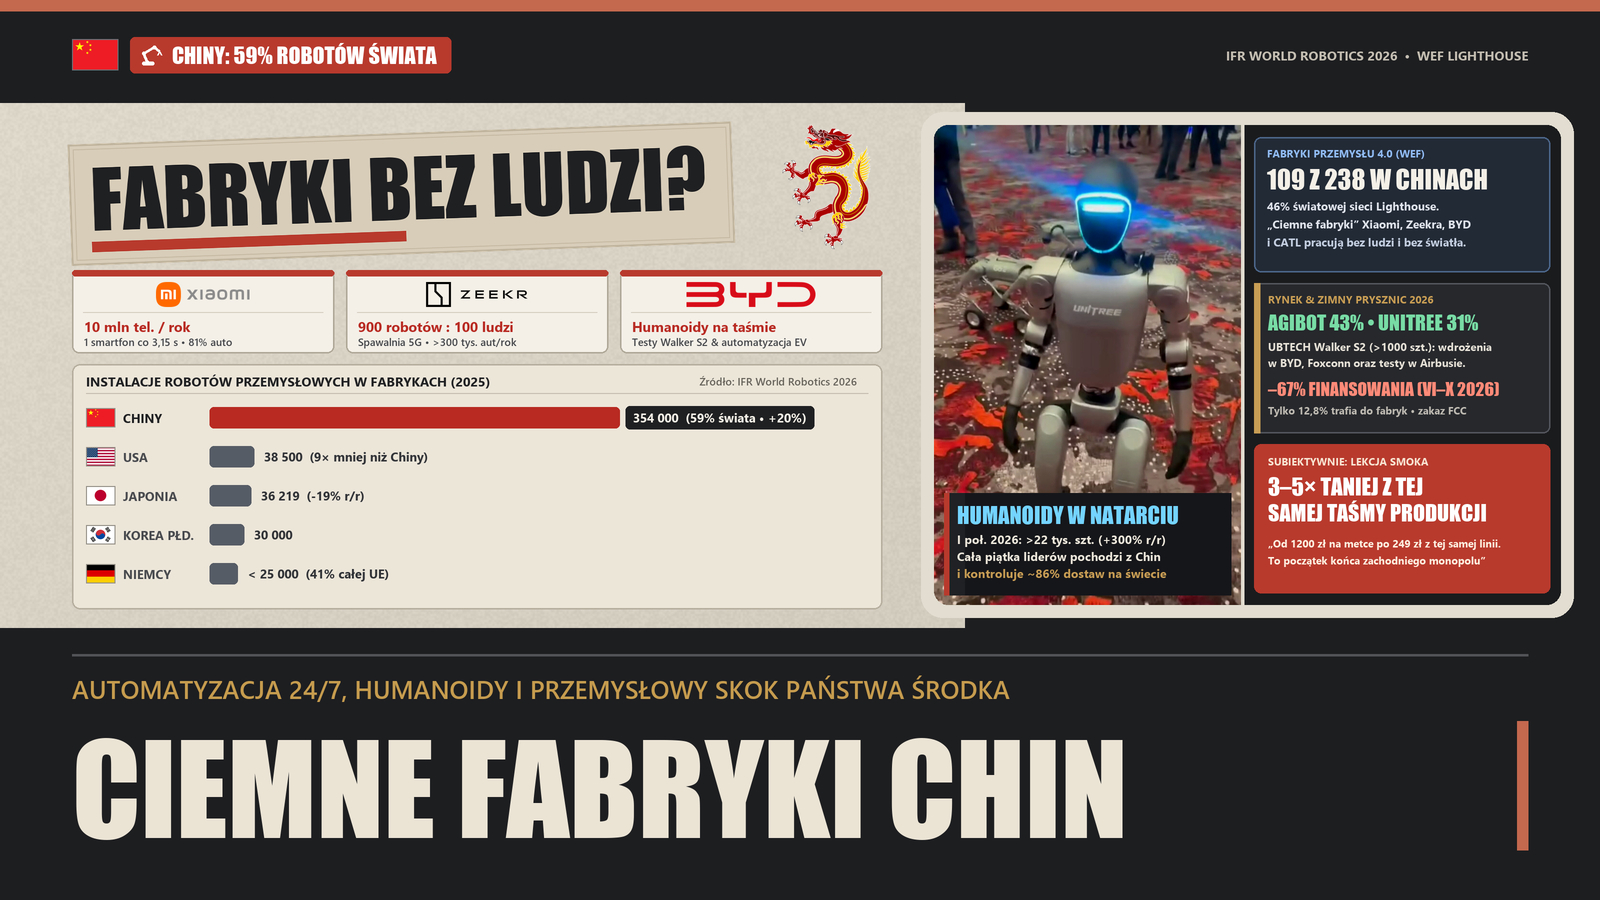
Według najnowszego raportu Międzynarodowej Federacji Robotyki (*IFR — World Robotics 2026, opublikowanego we wrześniu 2026 r.), łączna liczba robotów przemysłowych działających w fabrykach na całym świecie przekroczyła w 2025 roku 5 milionów sztuk (wzrost o 9% r/r), a roczne globalne instalacje przebiły poziom 600 tys. maszyn*.
Skala chińskiej dominacji w tym zestawieniu jest przytłaczająca:
- 354 tys. nowych robotów rocznie w jednym kraju: Chiny zainstalowały w 2025 roku rekordowe 354 tys. robotów przemysłowych (+20% r/r, niemal o 60 tys. więcej niż w poprzednim rekordowym roku), odpowiadając za 59% wszystkich nowych instalacji na świecie.
- Ponad 9 razy więcej niż Stany Zjednoczone: drugie na świecie USA (które awansowały przed Japonię) zainstalowały niespełna 38,5 tys. jednostek (+12%), trzecia Japonia 36,2 tys. (–19%), czwarta Korea Południowa 30 tys., a piąte Niemcy — największy rynek w Europie (41% instalacji całej UE) — niecałe 25 tys. (spadek o 8%).
- Własne zaplecze producentów: chińscy producenci robotów przemysłowych po raz kolejny utrzymali ponad połowę swojego gigantycznego rynku, zdobywając 55% udziału krajowego (195 tys. dostarczonych jednostek). Źródło: IFR — World Robotics 2026.
Z drugiej strony ze względu na potężną bazę siły roboczej w przemyśle średnia gęstość robotyzacji na 10 tys. pracowników w całych Chinach nadal ustępuje mniejszym, wysoce zautomatyzowanym gospodarkom takim jak Korea Południowa czy Niemcy — jednak w nowoczesnych strefach technologicznych automatyzacja osiąga już poziomy niemal całkowite.
2. „Ciemne fabryki” i 46% światowej czołówki Przemysłu 4.0
Symbolem chińskiej transformacji stały się tzw. ciemne fabryki (lights-out manufacturing) — zakłady zaprojektowane tak, by linie produkcyjne pracowały bez stałej obecności ludzi na hali, dzięki czemu oświetlenie czy klimatyzacja stanowisk roboczych nie są w ogóle potrzebne.
Potwierdzają to dane Światowego Forum Ekonomicznego (WEF). W połowie 2026 roku na liście Global Lighthouse Network — elitarnego zestawienia najbardziej zaawansowanych, sterowanych przez AI i chmurę zakładów świata — znalazło się 238 fabryk. Aż 109 z nich działa w Chinach, co daje Państwu Środka około 46% udziału w globalnej elicie Przemysłu 4.0. Źródło: China Daily HK — Global Lighthouse Network.
W praktyce widać to szczególnie wyraźnie w elektronice użytkowej i motoryzacji:
- Smartfabryka Xiaomi (Changping pod Pekinem): działający w trybie 24/7 kompleks do produkcji flagowych i składanych smartfonów (m.in. serii MIX Fold i MIX Flip), w którym automatyzacja obejmuje 81% całego zakładu i do 100% kluczowych procesów montażu precyzyjnego. Przy mocy produkcyjnej 10 mln telefonów rocznie linia wypuszcza gotowe urządzenie średnio co ok. 3,15 sekundy, zarządzana przez autorską platformę AI Hyper IMP oraz cyfrowe bliźniaki wykrywające usterki bez udziału operatora. Źródło: SlashGear — fabryka Xiaomi w Changping.
- Inteligentna Fabryka 5G Zeekr (Hangzhou Bay / Ningbo, grupa Geely): zakład o powierzchni 1,3 mln m², zdolny produkować ponad 300 tys. samochodów elektrycznych rocznie (w tym modele Zeekr 001 oraz Polestar 4 na rynek europejski). Całą fabrykę obsługuje zaledwie 1700 pracowników — ponad trzykrotnie mniej niż porównywalny pod względem wolumenu zakład Nissana w brytyjskim Sunderland (ponad 6000 osób). W samej spawalni Zeekra pracuje 900 robotów i około 100 ludzi (proporcja niemal 10:1 dla maszyn), a w pełnej skali ludzie koncentrują się dopiero na końcowym montażu i inspekcji jakości (ok. 800 osób). Źródło: Electrifying — raport z fabryki Zeekr w Hangzhou Bay.
3. Humanoidy wchodzą z pokazów do fabryk — i zderzają się z realiami
Równolegle do klasycznych ramion przemysłowych i autonomicznych wózków AGV/AMR w 2026 roku gwałtownie przyspieszyła produkcja robotów humanoidalnych. Według analizy Counterpoint Research (sierpień 2026 r.) globalne dostawy humanoidów w pierwszej połowie 2026 roku przekroczyły 22 tys. sztuk — niemal o 300% więcej r/r — a cały rok ma zamknąć się powyżej 50 tys. egzemplarzy. Pierwszą piątkę światowych producentów tworzą wyłącznie spółki z Chin (ok. 86% całego rynku): AGIBOT z Szanghaju (~9700 szt., 43,1% udziału), Unitree Robotics z Hangzhou (>7000 szt., 31,1%), Galbot (>1100 szt.), UBTECH (~1000 szt.) i Leju Robotics (~650 szt.). Źródło: Humanoids Daily / Counterpoint Research.
Każdy z liderów realizuje inną strategię wdrożeń:
- UBTECH Robotics (Walker S / Walker S2): jako pierwszy producent na świecie przekroczył barierę tysiąca dostarczonych przemysłowych humanoidów (1079 sztuk w 2025 r., generując 820 mln juanów przychodu w tym segmencie — ponad 20-krotny wzrost r/r). Model Walker S2, wyposażony m.in. w autonomiczną wymianę baterii w 3 minuty do pracy w trybie ciągłym, testują i wdrażają fabryki BYD, Zeekr, Audi FAW, Foxconn i Siemens, a w styczniu 2026 r. pierwsze egzemplarze kupił także europejski Airbus do testów w logistyce narzędzi i części przy montażu samolotów. Źródło: Humanoid.guide — wyniki UBTECH i Unitree, Źródło: Humanoid.guide — testy w Airbusie.
- Unitree Robotics: w czerwcu 2026 r. uzyskało w rekordowe 73 dni zgodę na wejście na szanghajską giełdę STAR Market (oferta na 4,2 mld juanów / ok. 620 mln USD), stając się pierwszą giełdową spółką „ucieleśnionej AI” na rynku A-share w Chinach. Dotąd większość mniejszych modeli firmy trafiała jednak na uczelnie, do laboratoriów badawczych i do pokazów komercyjnych (ok. 70% z ponad 5500 sztuk z 2025 r.). Źródło: Humanoids Daily — IPO Unitree.
- XPeng (robot IRON): producent aut elektrycznych uruchomił jesienią zautomatyzowaną linię w Kantonie i w październiku 2026 r. zapowiedział masową produkcję pod koniec roku oraz komercyjne dostawy w pierwszej połowie 2027 r. (z planem wejścia do Europy w drugiej połowie 2027 r.). Źródło: TechNode — plany XPeng.
4. Jesienny „zimny prysznic” 2026 i bariery ze strony USA
Obiektywny bilans wymaga jednak wskazania dwóch poważnych ograniczeń, które ujawniły się w drugiej połowie 2026 roku:
- Przewaga marketingu nad realną pracą przy taśmie: z danych Counterpoint Research za I połowę 2026 r. wynika, że ponad 60% dostarczonych humanoidów wciąż służyło do rozrywki, pokazów lub w rządowych centrach zbierania danych do nauki modeli AI — do prawdziwych fabryk trafiło 12,8%, a do logistyki 4,9%. Jesienią przyszła gwałtowna korekta: według Bloomberga finansowanie startupów humanoidów w Chinach spadło z 4,5 mld USD w czerwcu do 1,6 mld USD w październiku 2026 r. (–67% w cztery miesiące). Chińska Komisja Papierów Wartościowych (CSRC) zaostrzyła we wrześniu kryteria debiutów giełdowych, Komisja Rozwoju i Reform (NDRC) ostrzegła przed powielaniem tych samych konstrukcji przez ponad 150 firm, a akcje Unitree po początkowym pięciokrotnym wzroście straciły ze szczytu 50%. Źródło: Humanoid MegaHub / Bloomberg — korekta w chińskiej robotyce.
- Geopolityczny mur: w lipcu 2026 roku amerykańska FCC zakazała autoryzacji i importu nowych zagranicznych robotów humanoidalnych oraz czworonożnych do USA ze względów bezpieczeństwa narodowego i cyberbezpieczeństwa — co uderza bezpośrednio w eksport czołowych marek z Chin do Ameryki. Źródło: Humanoid.guide — zakaz FCC w USA.
Subiektywnie
Na Zachodzie wpadamy w tę samą poznawczą pułapkę, którą przerabialiśmy już przy autach elektrycznych i modelach językowych AI (o czym pisałem niedawno w tekstach „Co się stanie, jeśli USA zaciągną hamulec, a Chiny nie?” oraz „Paradoks sukcesu AI”): mylnie utożsamiamy głośną bańkę startupową z brakiem realnej przewagi przemysłowej.
To prawda, że większość spośród ponad 150 chińskich startupów budujących dziś dwunożne roboty nie przetrwa najbliższej selekcji, a jesienne obcięcie wycen i finansowania o blisko 70% było branży potrzebne jak tlen. Humanoid w fabryce w 2026 roku nadal nie zastępuje masowo ludzkich rąk przy skomplikowanym montażu końcowym — tam nawet w ultranowoczesnym Zeekrze na ostatniej hali nadal pracuje ponad osiemset osób.
Tyle że fundament rewolucji wcale nie czeka na idealnego humanoidalnego Androida. On już działa — po cichu i dosłownie po ciemku.
Spójrzmy na skalę: kiedy Europa traci impet w instalacjach nowych robotów, a Ameryka próbuje zatrzymać chińskie maszyny zakazami importu z FCC, Chiny co roku wstawiają do swoich hal dziewięć razy więcej robotów przemysłowych niż USA i posiadają niemal połowę najnowocześniejszych fabryk-latarni na świecie. Tych maszyn nie trzeba już „uczyć na filmikach pokazowych”. W halach BYD, Xiaomi, CATL czy Geely one już spawają, odlewają, transportują i składają gotowe produkty 24 godziny na dobę.
I teraz na tę gigantyczną bazę przemysłową nakłada się druga warstwa: ucieleśniona AI. Nawet jeśli ze 150 firm robotycznych zostanie w Chinach za trzy lata tylko trzech lub pięciu gigantów — jak AgiBot, UBTECH czy Unitree — to ci zwycięzcy mają przewagę nie do podrobienia w żadnym kalifornijskim biurze projektowym. Mają największy na świecie poligon prawdziwych fabryk, na którym tysiące robotów mogą uczyć się na realnych awariach, rzeczywistej fizyce detalu i tysiącach godzin pracy przy taśmie. Dokładnie tak samo Chiny wygrały łańcuchy dostaw baterii i fotowoltaiki: nie przez jeden cudowny wynalazek, lecz przez brutalną iterację na własnym, gigantycznym rynku wewnętrznym.
Skąd w ogóle wzięła się ta potęga? Przez ponad trzydzieści lat Chiny siedziały cicho i posłusznie wykonywały zlecenia, które zachodnie koncerny przenosiły do tamtejszych fabryk za grosze. Tyle że przez cały ten czas uważnie patrzyły. Zachód w gruncie rzeczy sam oddał technologię prosto w ręce smoka: chińscy inżynierowie i technicy podpatrywali rozwiązania światowej czołówki elektroniki oraz AGD, uczyli się każdego etapu produkcji — aż zobaczyli, jak wygląda rachunek na końcu łańcucha. Gotowy sprzęt trafiał na zachodnie półki z dziesięcio-, a czasem nawet dwudziestokrotną przebitką. Klientom tłumaczono bez końca, że płacą „za patent i lata badań”, choć wykonanie wielu produktów potrafiło wołać o pomstę do nieba. Chińskie fabryki wyciągnęły z tego prosty wniosek: najpierw skopiowały, potem poprawiły, a dziś — jakkolwiek zaskakująco to zabrzmi — coraz częściej wytwarzają ten sam sprzęt z solidniejszych materiałów. Efekt jest prosty: produkt kosztuje od trzech do pięciu razy mniej, a do ręki dostajemy dokładnie to samo, albo wręcz coś lepszego.
Doświadczyłem tego już kilka razy na własnej skórze. Pamiętam — jestem takim lekkim „audiofilem” — gdy szukałem nowych słuchawek. Mój budżet wynosił do 300 zł, więc poszedłem do sklepu, gdzie mogłem spokojnie testować i posłuchać różnych modeli, ale w tym segmencie kompletnie nic mi nie pasowało. Pamiętam jednak chwilę, gdy założyłem słuchawki marki JVC i włączyłem muzykę: od razu pomyślałem to jest to — dopóki nie zobaczyłem ceny 1200 zł. Mina momentalnie mi zrzedła. Wróciłem do domu, zacząłem szukać alternatywy w internecie i natrafiłem na słuchawki marki ISK. Pomyślałem: co to w ogóle jest? Komentarze były jednak świetne, sprzęt miał polskiego dystrybutora, a cena wynosiła 249 zł. Zaryzykowałem — uznałem, że w najgorszym razie skorzystam z prawa zwrotu. Kiedy przyjechały do domu, zakochałem się od razu. Gdzieś jeszcze później doczytałem, że podobno JVC i ISK korzystały nawet z tej samej taśmy produkcyjnej — i to dało mi bardzo dużo do myślenia. Dziś nawet na AliExpress bez trudu można znaleźć mnóstwo dopracowanych, ciekawych produktów. Jestem przekonany, że to dopiero początek końca zachodniego monopolu oraz kryzysu wywołanego przez korporacje szukające pieniędzy gdzie się tylko da — kosztem niszczenia jakości i wciskania wszędzie kolejnych subskrypcji.
Zakazy celne czy blokady FCC mogą opóźnić pojawienie się chińskich humanoidów w amerykańskich magazynach. Nie zatrzymają jednak faktu, że koszt wytworzenia kolejnej generacji elektroniki, aut, turbin i samych robotów spada w chińskich „ciemnych fabrykach” szybciej niż gdziekolwiek indziej na Ziemi. Jeśli Zachód i Europa ograniczą swoją odpowiedź do podnoszenia taryf zamiast przyspieszenia własnej automatyzacji, za pięć lat będziemy rywalizować nie z „tanią siłą roboczą z Azji” — lecz z fabrykami, które nigdy nie gaszą maszyn i nigdy nie śpią.
Źródła
- International Federation of Robotics (IFR) — *World Robotics 2026*: 5 mln robotów w fabrykach i 59% udziału Chin, wrzesień 2026 r..
- China Daily HK — 109 z 238 fabryk sieci WEF Global Lighthouse Network znajduje się w Chinach, lipiec 2026 r..
- SlashGear — „How Xiaomi's Dark Factory Robots Can Pump Out A Phone In Mere Seconds”, kwiecień 2026 r..
- Electrifying — reportaż z „Inteligentnej Fabryki 5G” Zeekr w Hangzhou Bay (900 robotów i ok. 100 ludzi w spawalni), kwiecień 2026 r..
- Humanoids Daily / Counterpoint Research — globalne dostawy humanoidów w I poł. 2026 r. (>22 tys. szt., AgiBot i Unitree na czele), sierpień 2026 r..
- Humanoid.guide — wyniki finansowe UBTECH (>1000 przemysłowych humanoidów) i Unitree, 2026 r..
- Humanoid.guide — testy przemysłowego humanoida UBTECH Walker S2 w zakładach Airbusa, 2026 r..
- Humanoids Daily — ekspresowa zgoda na IPO Unitree Robotics na rynku STAR Market, czerwiec 2026 r..
- TechNode — plany masowej produkcji i dostaw robotów XPeng IRON na 2026–2027 r., październik 2026 r..
- Humanoid MegaHub / Bloomberg — załamanie finansowania startupów humanoidów w Chinach o 67% między czerwcem a październikiem 2026 r., 5 listopada 2026 r..
- Humanoid.guide — lipcowy zakaz FCC dotyczący importu nowych zagranicznych robotów humanoidalnych i czworonożnych do USA, lipiec 2026 r..
Redaktor naczelny
O autorze i projekcie →
Komentarze.
Dodaj swoje spojrzenie. Wystarczy nick — bez konta i logowania.
Wczytywanie komentarzy…