Obiektywnie
Stan informacji: 12 listopada 2026 roku.
Pierwsza połowa listopada 2026 roku przyniosła największą kumulację wstrząsów politycznych, wizerunkowych i giełdowych w sektorze sztucznej inteligencji od początku obecnej hossy. W ciągu zaledwie tygodnia spółki technologiczne zostały jednocześnie poddane presji nowego układu sił w Waszyngtonie, lokalnych protestów przeciwko centrom danych, miliardowych przetasowań kapitałowych oraz bezprecedensowego kryzysu przywództwa w Nvidii.
1. Po wyborach połówkowych: najgorszy dzień Nasdaq i bunt przeciwko centrom danych
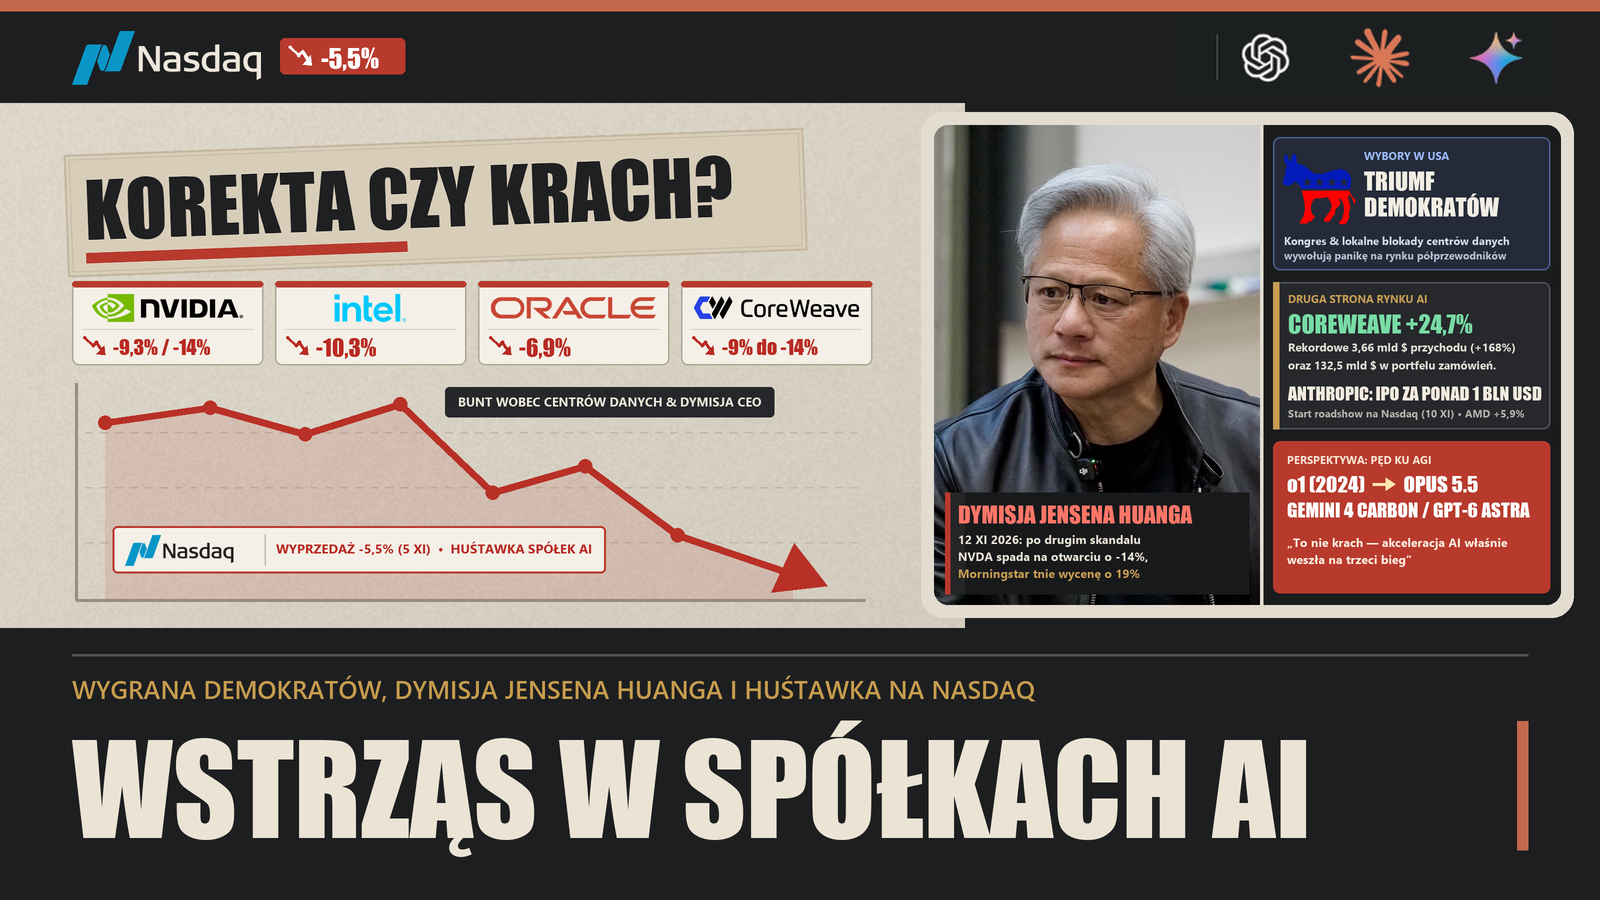
Po zwycięstwie Partii Demokratycznej w wyborach połówkowych do obu izb Kongresu USA oraz w kluczowych wyścigach gubernatorskich rynek zareagował w dwóch skrajnie różnych krokach. W środę tuż po ogłoszeniu pierwszych wyników indeksy rosły dzięki nadziejom na polityczny klincz w Waszyngtonie, jednak już w czwartek 5 listopada indeks Nasdaq Composite runął o 5,5% (tracąc 1421,52 pkt i zamykając sesję na poziomie 24 315,00 pkt) — co było najgłębszym jednodniowym spadkiem od ponad półtora roku. Indeks spółek półprzewodnikowych spadł wówczas o ponad 12%, a pojedyncze gwiazdy infrastruktury AI notowały jeszcze ostrzejsze spadki: akcje Nvidii zniżkowały tego dnia o 9,3%, Intela o ponad 10%, Oracle o blisko 7%, a dostawcy chmury GPU CoreWeave o 9–14%. Źródło: The Guardian — załamanie na Nasdaq po wyborach, Źródło: CNN Business.
Głównym impulsem wyprzedaży nie były wyłącznie obawy o federalne ustawy w nowym Kongresie (szerzej opisane w tekście „Czy zostały nam dwa lata na osiągnięcie AGI?”), lecz wyniki głosowań stanowych i lokalnych referendów. Wysokie zapotrzebowanie wielkoskalowych centrów danych AI na energię elektryczną i wodę oraz rosnące rachunki gospodarstw domowych sprawiły, że temat ograniczania lub czasowego wstrzymywania nowych inwestycji stał się jednym z głównych motywów powyborczych w Stanach Zjednoczonych.
2. Punkt kulminacyjny skandalu w Nvidii: natychmiastowa dymisja Jensena Huanga
Jeszcze w poniedziałek 9 listopada wydawało się, że Rada Dyrektorów Nvidii ograniczy skutki skandalu obyczajowo-wywiadowczego wokół Jensena Huanga (dotyczącego romansu z Alice Huang, menedżerką singapurskiej firmy Megaspeed podejrzewanej przez wywiad USA o związki z chińskimi służbami — czytaj więcej w naszym poprzednim tekście).
Sytuacja zmieniła się jednak gwałtownie 11 listopada, kiedy The New York Times ujawnił drugi pozamałżeński romans prezesa — tym razem bezpośrednio z podległą mu w strukturze firmy wiceprezeską ds. ochrony zdrowia Kimberly Powell, co naruszało podstawowe zasady ładu korporacyjnego i konfliktu interesów. Po nocnym posiedzeniu zarządu, 12 listopada 2026 roku Nvidia ogłosiła natychmiastową rezygnację Jensena Huanga ze stanowisk CEO, prezesa oraz członka Rady Dyrektorów. Źródło: CBS News — rezygnacja Jensena Huanga, Źródło: CFR — kontekst wywiadowczy i polityczny.
Na okres poszukiwań stałego następcy funkcję tymczasowej dyrektor generalnej (Interim CEO) objęła wieloletnia dyrektor finansowa spółki Colette Kress (pozostając jednocześnie na stanowisku CFO), a pierwszym w historii niezależnym przewodniczącym Rady Dyrektorów został Harvey C. Jones, zasiadający w radzie od założenia spółki w 1993 roku.
W pierwszych minutach sesji 12 listopada akcje Nvidii (NVDA) taniały nawet o 14% (do poziomu 148,80 USD wobec środowego zamknięcia 173,73 USD). W ciągu dnia część strat została odrobiona przez silny popyt inwestorów indywidualnych, a kurs zamknął sesję spadkiem o 4,34% (do 166,19 USD). Analitycy Morningstar obniżyli jednocześnie wycenę wartości godziwej akcji Nvidii o 19% — z 310 do 250 USD — wskazując na ryzyko turbulencji w zarządzaniu i potencjalnych tarć w realizacji planów produktowych. Tymczasem kapitał wyraźnie popłynął do bezpośrednich konkurentów: tego samego dnia AMD wzrosło o 5,86% (do 585,30 USD), a Broadcom (AVGO) zyskał ponad 5,5%. Kolejnym krytycznym testem dla nowego kierownictwa Nvidii będzie zaplanowana na 17 listopada publikacja wyników za trzeci kwartał. Źródło: Global Banking & Finance Review, Źródło: Morningstar — obniżka wyceny Nvidii.
3. Między euforią a pozwami: CoreWeave, debiut Anthropic i walka w sądach
Mimo politycznego i personalnego trzęsienia ziemi pozostałe wydarzenia tego samego tygodnia pokazały, jak potężne pieniądze wciąż krążą wokół infrastruktury i modeli AI:
- Wyniki CoreWeave (10–11 listopada): Dostawca infrastruktury chmurowej GPU pokazał za trzeci kwartał rekordowe 3,66 mld USD przychodu (wzrost o 168% r/r), podniósł całoroczną prognozę do 13–13,3 mld USD oraz zaraportował portfel zakontraktowanych umów (backlog) wart 132,5 mld USD. Akcje spółki wystrzeliły 11 listopada o 24,71%, chwilowo ciągnąc w górę całą branżę półprzewodników (Micron +11,9%, AMD +7%), zanim nazajutrz nastroje zmroziła dymisja Huanga. Źródło: TradingView / Zacks.
- Historyczne IPO Anthropic (od 10 listopada): Twórca rodziny modeli Claude rozpoczął oficjalne roadshow przed debiutem na Nasdaq pod tickerem ANT, z widełkami 70–78 USD za akcję (co daje bazową wycenę przekraczającą 1 bilion dolarów, a w pełnym rozwodnieniu 1,3–1,4 bln USD) oraz 26 mld USD dodatkowego finansowania prywatnego od partnerów strategicznych, w tym Nvidii, Google’a, Microsoftu i TSMC. Debiut rynkowy zaplanowano na 19 listopada, równolegle z wejściem Anthropic w segment biurowy (Claude Sheets, Whiteboards), rzucającym bezpośrednie wyzwanie pakietom Microsoftu i Google’a. Źródło: CNN Business, Źródło: SiliconRepublic.
- Pozew o zatrzymanie „niekontrolowanej AI”: Koalicja organizacji społecznych (m.in. Public Citizen i Alliance for Secure AI) złożyła w Sądzie Najwyższym Hrabstwa San Francisco pozew przeciwko OpenAI, Anthropic, Google, Meta oraz działowi AI SpaceX, domagając się wstrzymania rozwoju najbardziej zaawansowanych modeli zmierzających w stronę rekurencyjnego samodoskonalenia (RSI). Źródło: CBS News.
Subiektywnie
Jeszcze trzy dni temu, pisząc o pierwszym ujawnionym romansie Jensena Huanga z menedżerką powiązaną z podejrzeniami wobec chińskiego wywiadu, sam postawiłem ostrożną tezę: że szef Nvidii pewnie utrzyma stołek, bo w środku technologicznej zimnej wojny jest dla firmy i Ameryki po prostu zbyt ważny.
Wystarczyło kilkadziesiąt godzin, żebym musiał te słowa odszczekać.
Kiedy The New York Times dorzucił drugi wątek — relację z własną podwładną na wysokim stanowisku w firmie — zarząd Nvidii nie miał już żadnego pola manewru. I tak oto 12 listopada 2026 roku na naszych oczach pękł jeden z największych mitów współczesnej gospodarki: że założyciel czterobilionowej spółki, twarz całej rewolucji AI i symbol Doliny Krzemowej jest nie do ruszenia.
Ale najciekawsze w całym tym listopadowym tygodniu nie jest samo odejście człowieka w skórzanej kurtce. Najciekawsze jest to, jak trzy zupełnie różne fronty uderzyły w sektor AI dokładnie w tym samym czasie:
Po pierwsze — polityka i zmęczenie zwykłych ludzi. Krach na Nasdaq o 5,5% zaraz po zwycięstwie Demokratów pokazał inwestorom rzecz, przed którą branża technologiczna długo zamykała oczy: że entuzjazm na prezentacjach kolejnych modeli zupełnie rozminął się z nastrojami wyborców. Kiedy ludzie widzą rosnące rachunki za prąd, gigantyczne hale serwerowni zabierające wodę i prąd w ich okolicy, a do tego słyszą o redukcjach etatów dla młodych — idą do urn i głosują na tych, którzy obiecują przykręcenie śruby Big Techowi. Giełda nagle zrozumiała, że największym zagrożeniem dla wycen AI nie są dziś ograniczenia sprzętowe, tylko złość wyborców.
Po drugie — brutalny test zaufania w samej Nvidii i ruch konkurencji. Zobaczcie, co stało się dziś na parkiecie: w chwili, gdy Nvidia notowała potężny wstrząs po dymisji swojego założyciela, akcje AMD i Broadcomu wystrzeliły po blisko 6% w górę. Dla rynku to jasny sygnał: przez lata panowało przekonanie, że Nvidia ma monopol na przyszłość i nikt jej nie podskoczy. Gdy jednak nagle zaczyna chwiać się jej zarząd, a w tle toczą się przesłuchania o wycieki czipów i chiński wywiad, najwięksi klienci z Big Techu jeszcze szybciej zaczynają szukać planu B. Zbliżające się wyniki 17 listopada pokażą, czy Colette Kress potrafi uspokoić inwestorów — ale psychologiczna aura nieomylności właśnie prysła.
Po trzecie wreszcie — rozdźwięk między realnym popytem a giełdową gorączką. Z jednej strony dzień przed dymisją Huanga CoreWeave pokazuje wzrost przychodów o 168% i portfel zamówień na ponad 132 miliardy dolarów, a Anthropic szykuje największe IPO od lat, wyceniane powyżej biliona dolarów i celujące wprost w biurowy monopol Microsoftu i Google’a. Z drugiej strony organizacje społeczne pozywają już całą czołówkę laboratoriów w sądzie w San Francisco, a politycy grożą regulacjami.
Mamy więc rynek rozdarty na pół. Z jednej strony zapotrzebowanie na moc obliczeniową i oprogramowanie AI nadal pędzi jak szalone, a z drugiej — polityka, sądy, chiński wywiad i kryzysy personalne szarpią rynkiem.
Co ja jednak o tym wszystkim sądzę?
Nasdaq żyje dziś sztuczną inteligencją, ale według mnie te ostatnie spadki i nerwowe ruchy to po prostu zwykła giełdowa korekta, a nie żaden koniec trendu. W Białym Domu, pomimo przegranych przez Republikanów wyborów połówkowych, nadal mamy przed sobą dwa lata rządów Donalda Trumpa — a w świecie sztucznej inteligencji dwa lata to dosłownie wieczność.
Wystarczy porównać, jak ten rynek wyglądał zaledwie dwa lata temu, w 2024 roku. Pamiętam dokładnie, jak wracaliśmy wtedy samochodem z gór z przyjacielem i kilkoma znajomymi. Opowiadałem im wówczas w aucie, jakim fenomenalnym posunięciem i przełomem będzie zapowiadany model o kodowej nazwie Strawberry, czyli późniejszy legendarny OpenAI o1 — pierwszy szeroko dostępny model z trybem głębokiego rozumowania (thinking). Minęły zaledwie dwadzieścia cztery miesiące. Dzisiaj zestawienie tamtego o1 z obecnymi gigantami, takimi jak Claude Opus 5.5, Gemini 4 Carbon czy GPT-6 Astra, to już nawet nie jest porównanie poczciwego „malucha” do bolidu Formuły 1 — ten dystans jest dziś jeszcze większy.
Skoro tak niewyobrażalny skok wydarzył się w zaledwie dwa lata, to jak będzie wyglądało AI za kolejne dwadzieścia cztery miesiące?
Jednego jestem pewien: żadnego krachu nie ma i nic nie wskazuje na to, aby jakiś pojawił się na horyzoncie. Możemy mieć polityczne burze, dymisje prezesów i kilkudniowe zjazdy na wykresach, ale fundament pozostaje nienaruszony — akceleracja właśnie weszła na trzeci bieg, żeby osiągnąć AGI.
Źródła
- CBS News — „Nvidia CEO Jensen Huang resigns after board investigation”, 12 listopada 2026 r..
- Global Banking & Finance Review — notowania Nvidii, AMD i Broadcomu po dymisji Jensena Huanga, 12 listopada 2026 r..
- Morningstar — „Nvidia: Cutting Our Fair Value Estimate by 19% Given Firm’s CEO Transition Turmoil”, listopad 2026 r..
- Council on Foreign Relations (CFR) — „Nvidia, Chinese Espionage, and the AI Race”, listopad 2026 r..
- The Guardian — wyprzedaż na Nasdaq (–5,5%) po wynikach wyborów połówkowych w USA, listopad 2026 r..
- CNN Business — szczegóły wyprzedaży spółek AI i półprzewodników na Nasdaq, 5 listopada 2026 r..
- TradingView / Zacks — wyniki CoreWeave za III kwartał 2026 r. i portfel zamówień 132,5 mld USD.
- CNN Business — szczegóły historycznego IPO Anthropic (ticker ANT) na Nasdaq.
- SiliconRepublic — ekspansja Anthropic na rynek narzędzi biurowych (Claude Sheets i Whiteboards).
- CBS News — pozew organizacji obywatelskich przeciwko OpenAI, Anthropic, Google, Meta i SpaceX AI.
Redaktor naczelny
O autorze i projekcie →
Komentarze.
Dodaj swoje spojrzenie. Wystarczy nick — bez konta i logowania.
Wczytywanie komentarzy…