Obiektywnie
Handel się koncentruje, ale B2C nie znika
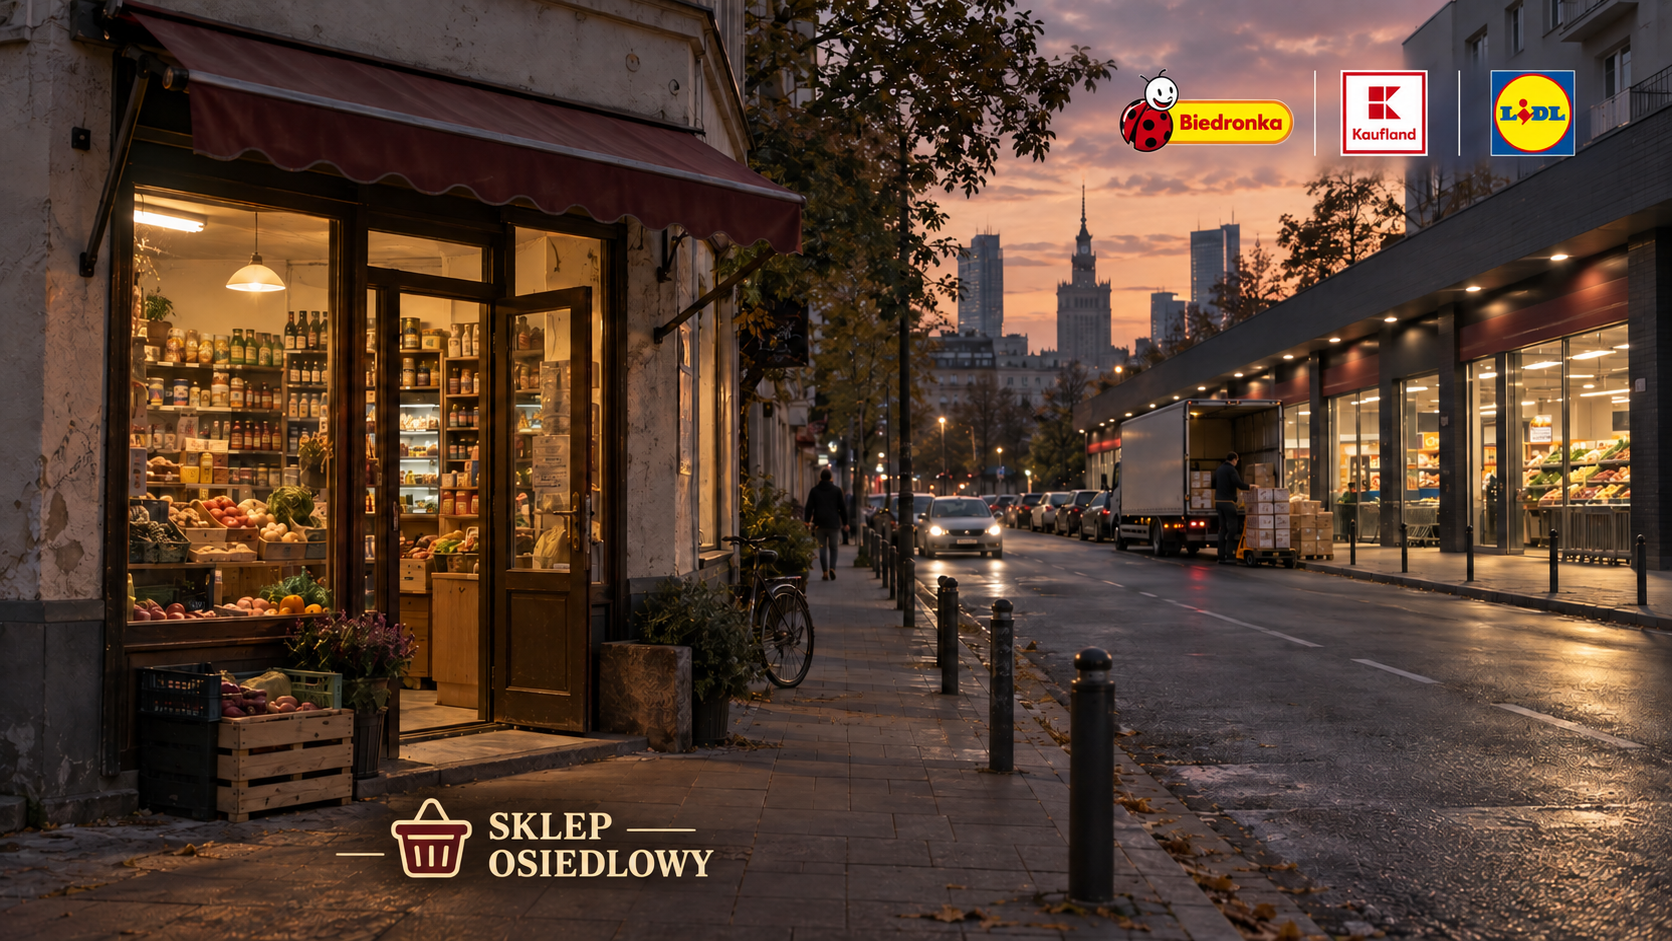
W danych widać zmianę, którą łatwo dostrzec podczas spaceru. Pod koniec 2024 roku w Polsce działało nieco ponad 318 tys. sklepów — o 8,3 tys. mniej niż rok wcześniej. Jednocześnie ich łączna powierzchnia sprzedażowa wzrosła. Sklepy o powierzchni do 99 m² zajmowały w 2015 roku 43,7% całej powierzchni sprzedażowej; w 2024 roku już 34,4%. Statystyka nie mówi, ile z tych placówek prowadziła rodzina, ale pokazuje, że mały format traci miejsce na rzecz większych. GUS, „Rynek wewnętrzny w 2024 r.”.
Dokąd idą klienci? Według NielsenIQ dyskonty odpowiadają za ponad 45% wartości sprzedaży produktów codziennego użytku w Polsce. To ogromna część rynku, choć rozłożona między konkurujące sieci. Nie każda mała placówka przegrywa: YouGov wskazuje, że małe sklepy sieciowe także rosną. Zmienia się więc nie tylko wielkość sklepu, lecz również to, czy działa samodzielnie, czy korzysta z zaplecza dużej organizacji. NielsenIQ, YouGov.
Tu pojawia się B2B. Sieć sprzedaje konsumentowi, ale za jej półką stoi relacja między firmami: zamówienia, produkcja, magazyny i negocjacje z dostawcami. Marki własne dobrze to pokazują. W 2025 roku odpowiadały za 38% sprzedaży Biedronki, według raportu jej właściciela. Produkt nosi markę sieci, a jego wytworzenie i dostarczenie wymaga współpracy z producentami. Dla części firm taki kontrakt jest szansą na dużą skalę; dla innych uzależnienie od potężnego odbiorcy może być problemem. Jerónimo Martins, raport za 2025 rok.
Ta nierówność sił ma udokumentowane przykłady. UOKiK zakwestionował żądanie przez właściciela Biedronki rabatów od dostawców, których wcześniej nie uzgodniono w umowach. W 2024 roku sąd pierwszej instancji potwierdził ustalenia urzędu. Nie znaczy to, że każda współpraca sieci z producentem wygląda tak samo. Pokazuje jednak, dlaczego o pozycji w handlu decyduje dziś także siła przy stole negocjacyjnym, daleko od sklepowej kasy. UOKiK.
Promocje „kup więcej, zapłać mniej” dotyczą z kolei relacji B2C: mają zwiększyć koszyk klienta, nie zamienić go w odbiorcę hurtowego. Według YouGov w 2025 roku ponad jedna trzecia zakupów produktów codziennego użytku w Polsce odbyła się w promocji. Problem zaczyna się, gdy trudno ustalić rzeczywistą cenę. W marcu 2026 roku UOKiK interweniował w sprawie sposobu prezentowania rabatów przez Biedronkę i Lidl; obie sieci zmieniły praktyki, które mogły wprowadzać kupujących w błąd. YouGov, UOKiK.
Wyjście Tesco z Polski także warto opisać precyzyjnie. W 2021 roku UOKiK zgodził się na przejęcie większości jego placówek przez właściciela Netto — duńską grupę Salling. Jeden wielki gracz zastąpił więc w wielu miejscach drugiego. Urząd po zbadaniu lokalnych rynków nie stwierdził jednak, by ta konkretna transakcja ograniczała konkurencję. Sama dominacja sieci w krajobrazie nie wystarcza, by cały polski handel nazwać monopolem lub duopolem. UOKiK.
Dane pozwalają więc postawić nieco inną tezę niż „B2B zastępuje B2C”: konsument nadal jest odbiorcą końcowym, lecz coraz większą siłę nad drogą produktu do konsumenta mają sieci handlowe.
Subiektywnie
Pamiętam, kiedy sklep miał nazwisko właściciela
Urodziłem się w Warszawie i mieszkam tu całe życie. Pamiętam Warszawę z pierwszej połowy lat dwutysięcznych: sklepy z zabawkami, mięsne, rybne i spożywcze prowadzone przez rodziny. Większe zakupy robiło się raz, najwyżej dwa razy w tygodniu w Carrefourze czy Tesco. Resztę załatwiało się po drodze.
Po szkole wchodziłem do osiedlowego sklepu po butelkę Pepsi. Pamiętam tę cenę niemal jak obrazek: 2,5 litra za niecałe pięć złotych i paczka chrupek za złotówkę. Mały sklep bywał droższy od supermarketu, ale różnica nie zawsze wystarczała, żeby z niego zrezygnować. Na bazarach też panowało życie. Warszawa wydawała mi się wtedy jakoś żywsza.
Potem niedaleko mojej drogi do szkoły otworzyła się Biedronka. Była wygodna i tania. Coraz częściej wchodziłem właśnie tam, coraz rzadziej do sklepu, który znałem wcześniej. Nie chcę opowiadać tej historii tak, jakby małe biznesy zniknęły wyłącznie przez decyzje wielkich firm. Ja również wybierałem wygodę i niższą cenę. Miliony takich zwyczajnych wyborów zmieniły miasto.
Dziś niezależny sklep czy bazar wydają mi się chwilami czymś w rodzaju miejskiego „vintage”: nadal istnieją, ale coraz rzadziej wyznaczają codzienny rytm zakupów.
Niepokoi mnie także zmiana znaczenia słowa „własny sklep”. Żabka pozostaje małym punktem blisko domu, lecz działa pod szyldem wielkiej sieci. Franczyzobiorca prowadzi działalność we własnym imieniu, zatrudnia ludzi i pokrywa bieżące koszty, podczas gdy sieć zapewnia lokal, wyposażenie, markę i dostawy. Patrzę na tę zmianę krytycznie: korzyści dostrzegam po stronie Żabki, a po stronie franczyzobiorcy widzę przede wszystkim odpowiedzialność i codzienne ryzyko prowadzenia sklepu. Trudno mi traktować taki punkt jak niezależny, rodzinny sklep, który pamiętam. Żabka, zasady franczyzy.
Podobnie czuję się jako klient wobec promocji. Oferta „weź cztery, będzie taniej” potrafi być korzystna. Coraz częściej mam jednak wrażenie, że muszę kupić więcej, uruchomić aplikację i jeszcze przy kasie sprawdzić, czy rabat naliczono tak, jak zrozumiałem go przy półce. W tak zorganizowanym handlu łatwo stracić poczucie, że to ja decyduję, ile naprawdę potrzebuję.
Nie tęsknię za droższymi zakupami ani za mniejszym wyborem. Brakuje mi możliwości wyboru między różnymi sposobami prowadzenia sklepu. Gdy jeden sklep się zamyka, a w jego miejscu pojawia się kolejny punkt dużej sieci, nadal mam gdzie kupić mleko. Zastanawiam się jednak, czy za kilka lat będę mógł zrobić zakupy także w niezależnym sklepie.
Źródła
- GUS, „Rynek wewnętrzny w 2024 r.” — liczba sklepów i zmiany ich powierzchni sprzedażowej.
- NielsenIQ, *The Return of Consumer Choice in Eastern Europe* — udział dyskontów w wartości sprzedaży produktów codziennego użytku.
- YouGov, *The FMCG market grew by 5%* — zakupy promocyjne i sytuacja małych sklepów sieciowych.
- Jerónimo Martins, raport roczny 2025 — udział marek własnych w sprzedaży Biedronki.
- UOKiK, sprawa rabatów żądanych od dostawców Biedronki — orzeczenie z 2024 roku.
- UOKiK, „Rabaty czy rebusy?” — prezentowanie promocji przez Biedronkę i Lidl.
- UOKiK, zgoda na transakcję Netto–Tesco — decyzja z 2021 roku.
- Żabka, zasady franczyzy — podział kosztów i obowiązków między sieć a franczyzobiorcę.
Redaktor naczelny
O autorze i projekcie →